2011~2012年国际油气市场形势分析
摘要:2012年,世界石油供需首现21世纪以来的宽松状态,全球石油需求增速创金融危机以来的新低,遭受制裁的伊朗、遭遇灾害的尼日利亚等国的产量下降被其他石油输出国组织(OPEC)成员国增产所抵消,但受经济波动、地缘政治和投机因素影响,国际油价高位运行。世界天然气消费则延续平稳增长态势,总体产量增幅超过需求1个百分点,保证了市场供需的基本平衡,价格的区域性特征明显,受页岩气开采大幅增加的影响,2012年北美天然气价格继续下降,其他地区则遭受价格上涨的压力。在高油价预期的推动下,2012年,世界范围内油气勘探开发(E&P)投资继续快速增加,重大成果是东非油气新发现。受十年来油价持续走高的吸引,资源最新评估结果较十年前大增2成,油气储量大幅增加,美国页岩气开发的突破正在重构全球油气甚至是能源版图,加快了油气消费东移、生产西移的步伐。与此同时,全球石油贸易规模继续扩大,亚太地区是主要贸易动力来源,经济合作与发展组织(OECD)国家进口量继续下降,在天然气方面,LNG贸易方式日趋活跃,增速超过管道气贸易,地位日益上升。2012年全球油气并购市场呈现并购金额和交易数量背反的特殊现象,并购金额创历史新高,但交易数量不增反降,显示市场并不活跃。
Abstract:World oil supply and demand in 2012 showed its first easing in this century. The global oil demand growth rate hit a new low since the financial crisis. Though the production decline in sanctioned Iran, disasters-attacked Nigeria and other countries was offset by increases from other OPEC members, international oil prices still remained on a high level for economic fluctuations, geopolitical and speculative factors. World natural gas consumption has continued its steady growth that the overall production increased a percent exceeding its demand, which ensured a basic balance between supply and demand of the market, and the price obviously showed its regional characteristics. North American natural gas prices of 2012 fell due to a substantial increasing impact from the shale gas. However, in other areas of the world, upward prices were always pressures. In anticipation of high oil prices, by 2012, the worldwide oil and gas exploration, development and investments were driven to grow rapidly, and the most significant result is the new discovery of oil and gas in East Africa. Being attracted to oil prices rising, the latest results of the assessment of resources has greatly increased by 20 percent compared with the figure 10 years ago. The U.S. shale gas development breakthroughs were restructuring the world oil and gas, and even the global energy map. It also accelerated the eastward shift of oil and gas consumption and westward relocation of production. At the same time, the global oil trade continued to expand. The Asia-Pacific region is the major engine of trade, but imports of OECD countries declined continually. As to natural gas, LNG trade has become increasingly active since it is growing faster than pipeline gas trade and having its rising status. Global oil and gas M & A market in 2012 showed a particular phenomenon that the number of mergers and acquisition and transaction amount are in negative correlation. A new record of mergers and acquisitions did not increase the number of transactions which indicated that the market was not active.
2012年,世界经济动荡不定,油气行业供需格局在这一年也发生了一些重大变化。虽然从金融危机爆发到2012年已经长达4年,但世界经济依然没有摆脱危机阴影,制度性缺陷导致美国财政悬崖和绵延不断的欧洲债务危机成为压在经济复苏进程上的两座大山。黯淡的经济前景导致油气需求低迷,但全球油气行业却出现了很多积极的变化:资源评估结果较十年前大增2成,油气储产量大幅增加,美国石油和天然气(重点是非常规的页岩气)开发获得突破,正在重构全球油气甚至是能源版图,加快了油气消费东移、生产西移的步伐。美国页岩气的成功开发不仅改变了美国油气供给格局和能源结构,还对欧洲能源进口来源的地区结构和产品结构产生了明显影响,降低了欧洲对俄罗斯的天然气进口依赖;提振了加拿大、委内瑞拉、巴西等国家开发本国非常规油气资源的积极性。与此同时,21世纪以来的石油市场紧张态势大为缓解,首次出现供需宽松局面;受非常规天然气开发的影响,天然气市场正在进入黄金时期,2012年天然气市场供需总体平衡,但美、欧、亚三大市场继续分化,走势各异;受过去10年价格高涨的吸引,油气领域勘探开发依然是吸引投资的重要热点。
一 2012年国际油气市场需求形势
(一)国际石油需求形势
2012年世界经济复苏乏力,美国经济虽然已经触底反弹,但复苏过程中险情不断;债务危机频频在欧洲诸国上演,拖累其整体经济深陷衰退;日本大耍政治游戏,试图通过购买钓鱼岛转移国内经济下行压力,却遭遇中国顽强抵抗,尤其是在经济上遭受巨大打击;新兴经济体则在经历金融危机后的政策性增长之后,需求放缓,通胀压力增大,国际贸易活动持续低迷,经济增长明显放缓。在此背景下,世界石油供需首现21世纪以来的宽松状态。2012年,全球石油需求为89.8百万桶/日,同比仅增长0.9百万桶/日,增速为金融危机以来的新低(参见表1)。其中,发达国家石油需求延续2005年以来的下滑趋势,2012年同比下降0.4百万桶/日;非OECD国家需求增长依然强劲,同比增长1.2百万桶/日(参见表2)。
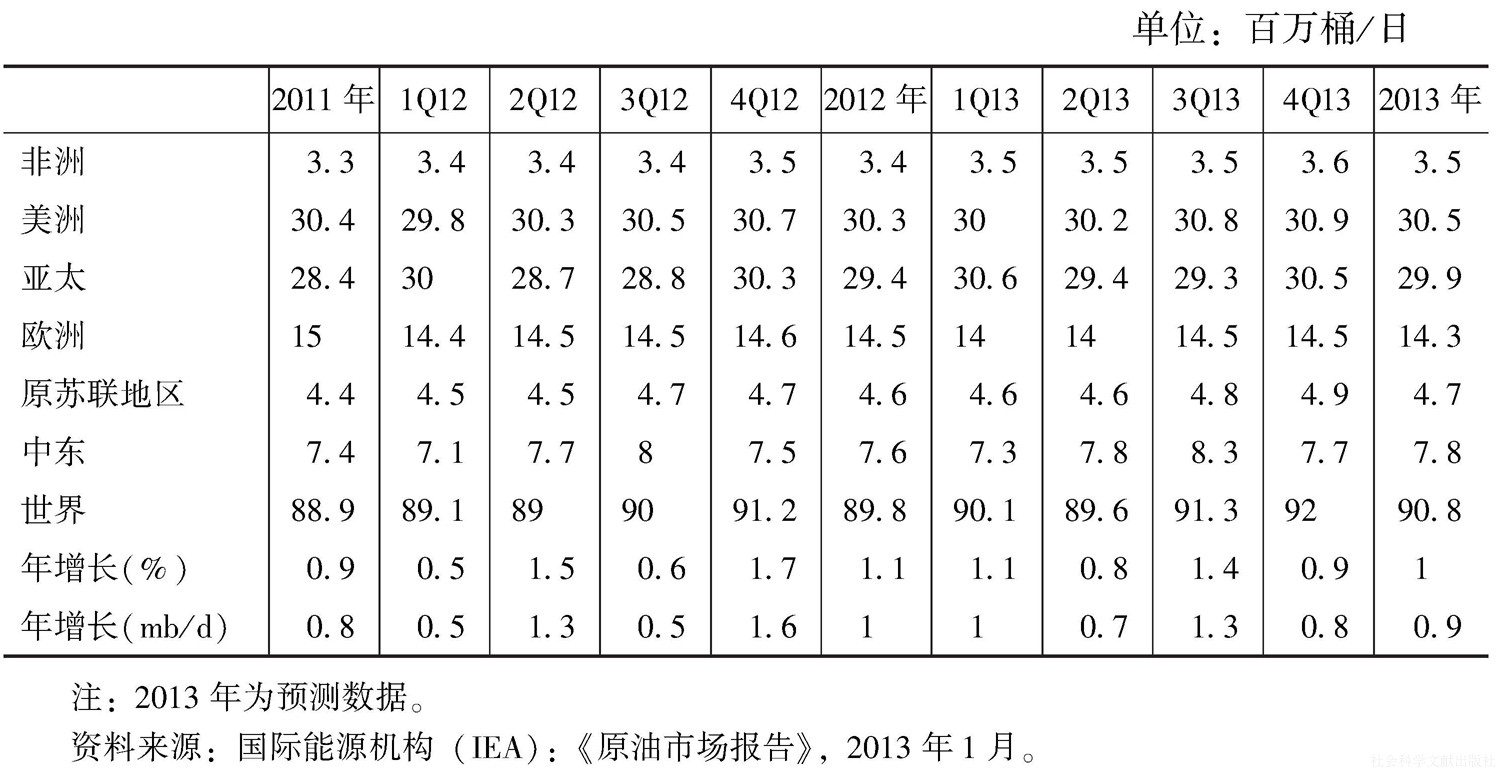
表1 全球不同地区原油需求(2011~2013年)
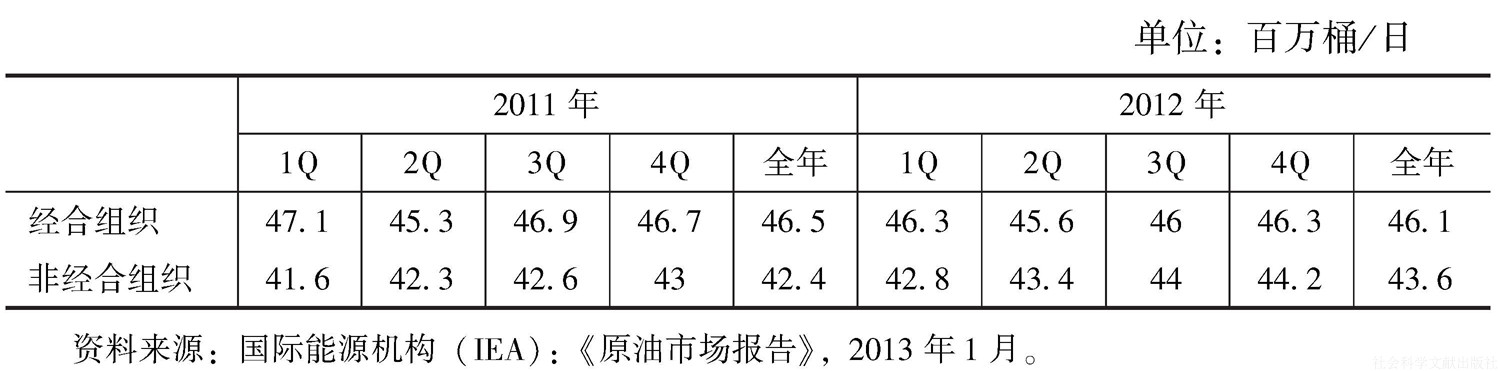
表2 经合组织(OECD)与非经合组织石油需求情况
2012年,世界石油需求的强劲增长动力主要来自于亚太地区,该地区需求量增加了1百万桶/日,尽管日本的弃核行动支撑了OECD国家原油需求的增长,但亚太地区非OECD国家原油需求增加更多,达到了0.68百万桶/日。
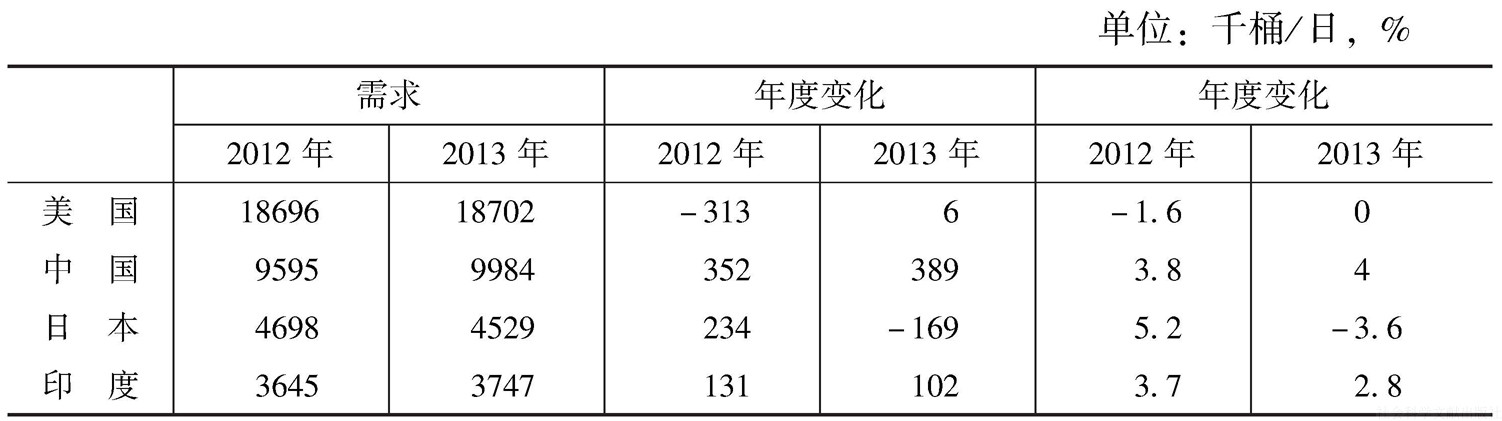
表3 原油需求前10位国家
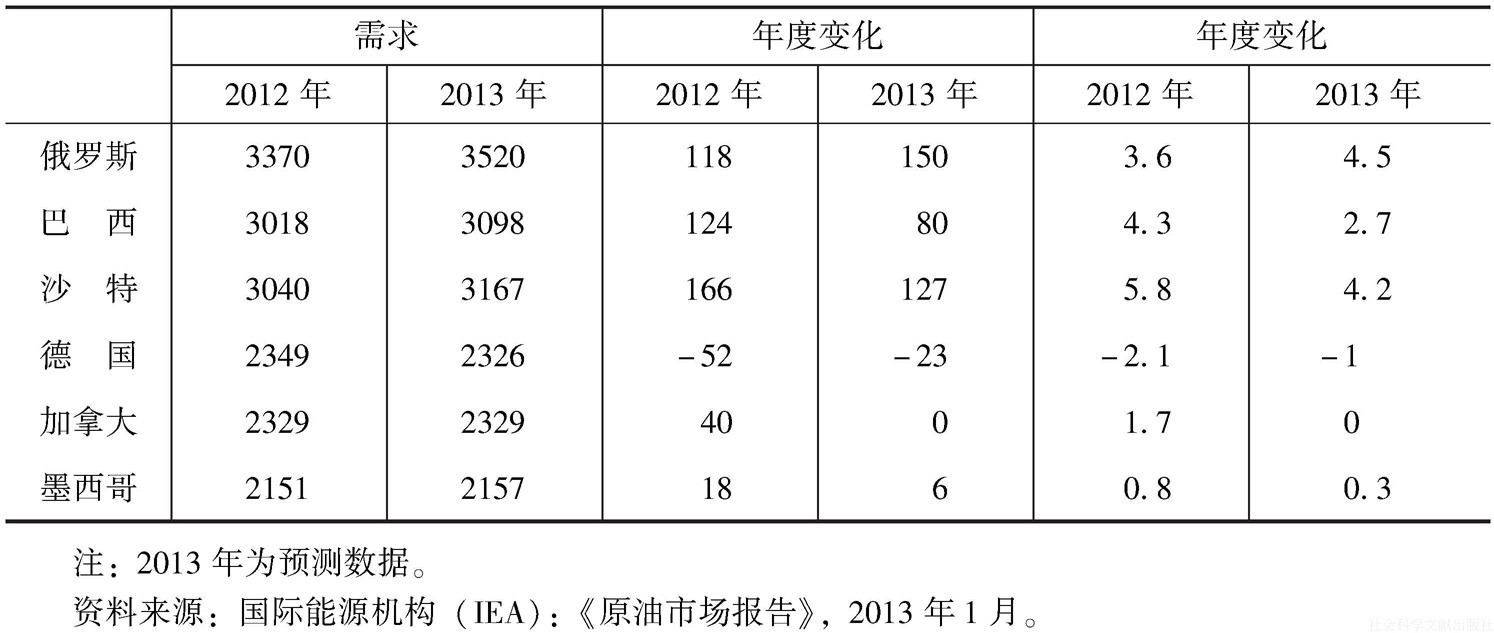
续表
从2012年原油消费量最大的前10个国家的消费情况来看,排在第一位的美国原油需求下降了31.3万桶/日,降至1869.6万桶/日(参见表3),这是自2005年以来,美国原油消费连续第7个年头出现下降,绝对水平为1996年以来最低。美国原油需求的下降,一方面是因为国内经济受“财政悬崖”压制,恢复预期不明朗,需求难以提振,另一方面是因为天然气的替代效应持续发酵,尤其是页岩气革命大大降低了美国国内天然气的价格。居于第二位的中国需求绝对涨幅最大,2012年需求量上升了35.2万桶/日,达到了959.5万桶/日,2013年将有可能接近1000万桶/日(参见表3)。自2011年9月至2012年8月,中国原油消费增幅不大,比较平稳,主要是因为政府为抑制通货膨胀,实施紧缩的货币政策,经济持续降温,增速不断下滑,降低了原油需求涨幅,再加上汽车限购政策的实施,降低了汽车存量的增长速度,也抑制了原油需求涨幅。但是,在10月份以后,中国原油需求突然出现了惊人的增长,预计达到了超过1000万桶/日的历史新高。出现这一现象有两个可能的原因。一是税收政策改变促使部分炼油企业提前购进原料进行加工。按照国家税务总局的公告,从2013年1月1日起,纳税人以原油或其他原料生产加工的在常温常压条件下呈液态状(沥青除外)的产品,按规定征收消费税,以石脑油(1元/升)或是燃料油(0.8元/升)的税率进行征收。这对于以调和油为原料的非国有制炼油厂而言,意味着成本大幅增加和利润的削减,因此,它们可能提前加大了原料购进力度,以赶在政策实施前再赚一部分利润。二是新的大型国有炼厂投入运行,炼油能力再创新高。尽管金融危机后中国政府推出了《石化产业调整和振兴规划》,推动千万吨级大型炼厂的建设,但炼油能力并没有大幅领先油品消费能力。2009年和2010年两年,有超过8000万吨/年的新增原油一次

 您现在所在的位置:首页


